北京公司个税年度汇算清缴配合指南:2026 年单位端责任与员工操作要点
每年 3 月至 6 月,个人所得税年度汇算清缴如期进行。很多企业认为这是员工个人的事,单位无需介入。这种理解存在偏差。员工在个人所得税 APP 中看到的收入数据,来源于单位申报;数据不准确,汇算结果必然出错。 本文从企业视角出发,系统梳理单位在汇算清缴中的法定义务、操作要点与责任边界,帮助 HR 与财务人员建立清晰的配合框架。
一、综合所得汇算清缴的制度框架#
我国现行个人所得税实行综合与分类相结合的税制。纳入年度汇算的综合所得包括四项:工资薪金、劳务报酬、稿酬、特许权使用费。这四项所得按月或按次预扣预缴,年度终了后统一汇算清缴,多退少补。 经营所得、利息股息红利、财产租赁所得、偶然所得等分类所得,按各自法定方式计税,不纳入综合所得年度汇算范围。企业发放的不并入工资薪金的报销款项,与汇算清缴无关。 综合所得适用 3% 至 45% 的七级超额累进税率。预扣预缴阶段按月累计预扣法计算,年度汇算则按全年综合所得收入额减除各项扣除后重新计税。两者之间的差额,形成退税或补税。
二、办理期限与免办情形#
2026 年度汇算办理期限为 3 月 1 日至 6 月 30 日。自 3 月 21 日起无需预约,可随时通过个人所得税 APP 或自然人电子税务局办理。 并非所有员工都需要办理年度汇算。以下情形明确无需办理:
| 情形 | 是否需要办理 |
|---|---|
| 已预缴税额大于年度应纳税额,且申请退税 | 需要办理 |
| 综合所得收入全年超过 12 万元,且补税金额超过 400 元 | 需要办理 |
| 综合所得收入全年不超过 12 万元,但需补税 | 无需办理 |
| 补税金额不超过 400 元 | 无需办理 |
| 已预缴税额与年度应纳税额一致 | 无需办理 |
| 符合退税条件但自愿放弃退税 | 无需办理 |
企业应协助员工判断自身是否属于需办情形,避免遗漏申报义务。
三、应纳税所得额的计算逻辑#
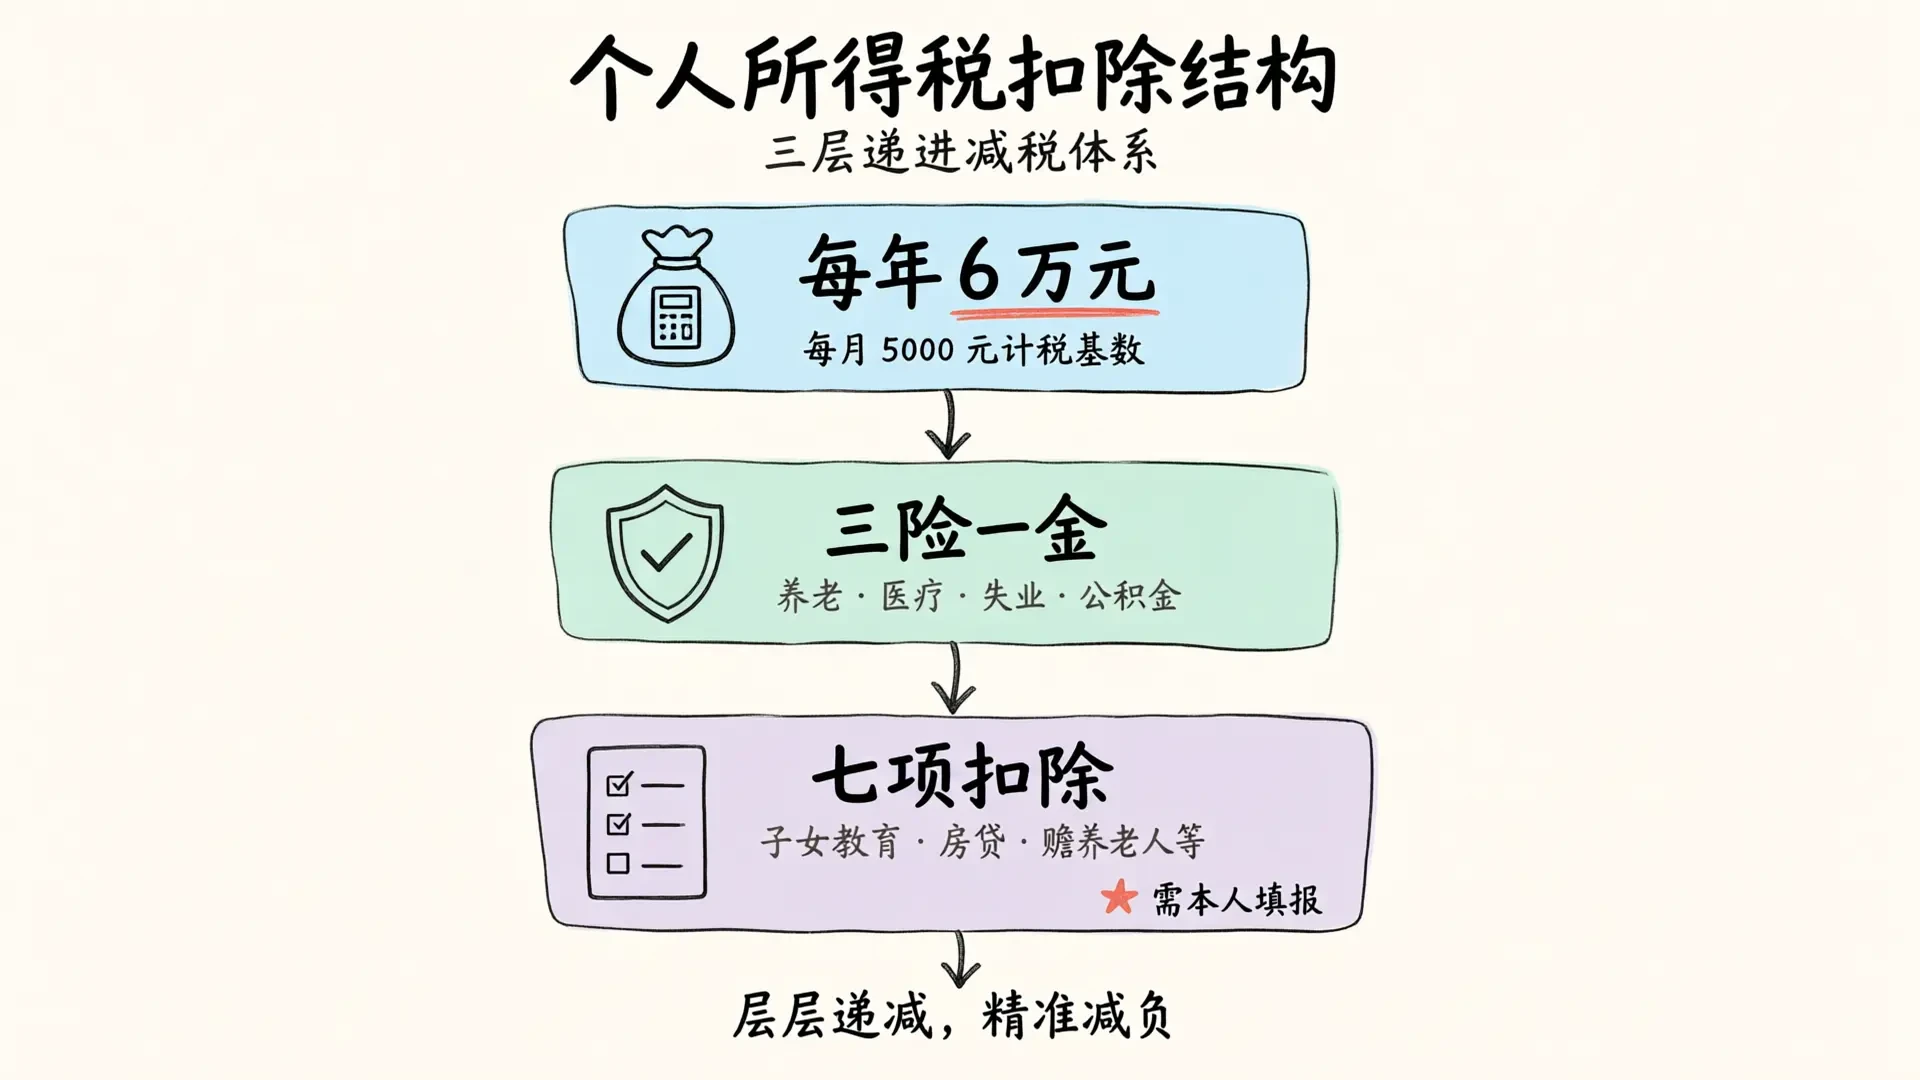
居民个人综合所得的应纳税所得额,按以下公式计算: 年度收入额 - 6 万元 - 专项扣除 - 专项附加扣除 - 依法确定的其他扣除 三个扣除层次构成完整的减税体系:
- *基本减除费用**:每年 6 万元,相当于每月 5000 元的计税扣除基数。所有取得综合所得的居民个人均可享受。
- *专项扣除**:个人负担的三险一金,包括基本养老保险、基本医疗保险、失业保险和住房公积金。这部分扣除与单位社保公积金申报口径直接联动,单位申报基数直接影响员工扣除金额。
- *专项附加扣除**:七项特定支出可在税前扣除,需员工本人在个人所得税 APP 中填报,单位在预扣预缴阶段按员工申报信息执行。
四、七项专项附加扣除标准与常见遗漏#
七项专项附加扣除是减轻税负的关键环节,但员工填报时容易出现遗漏或错误。
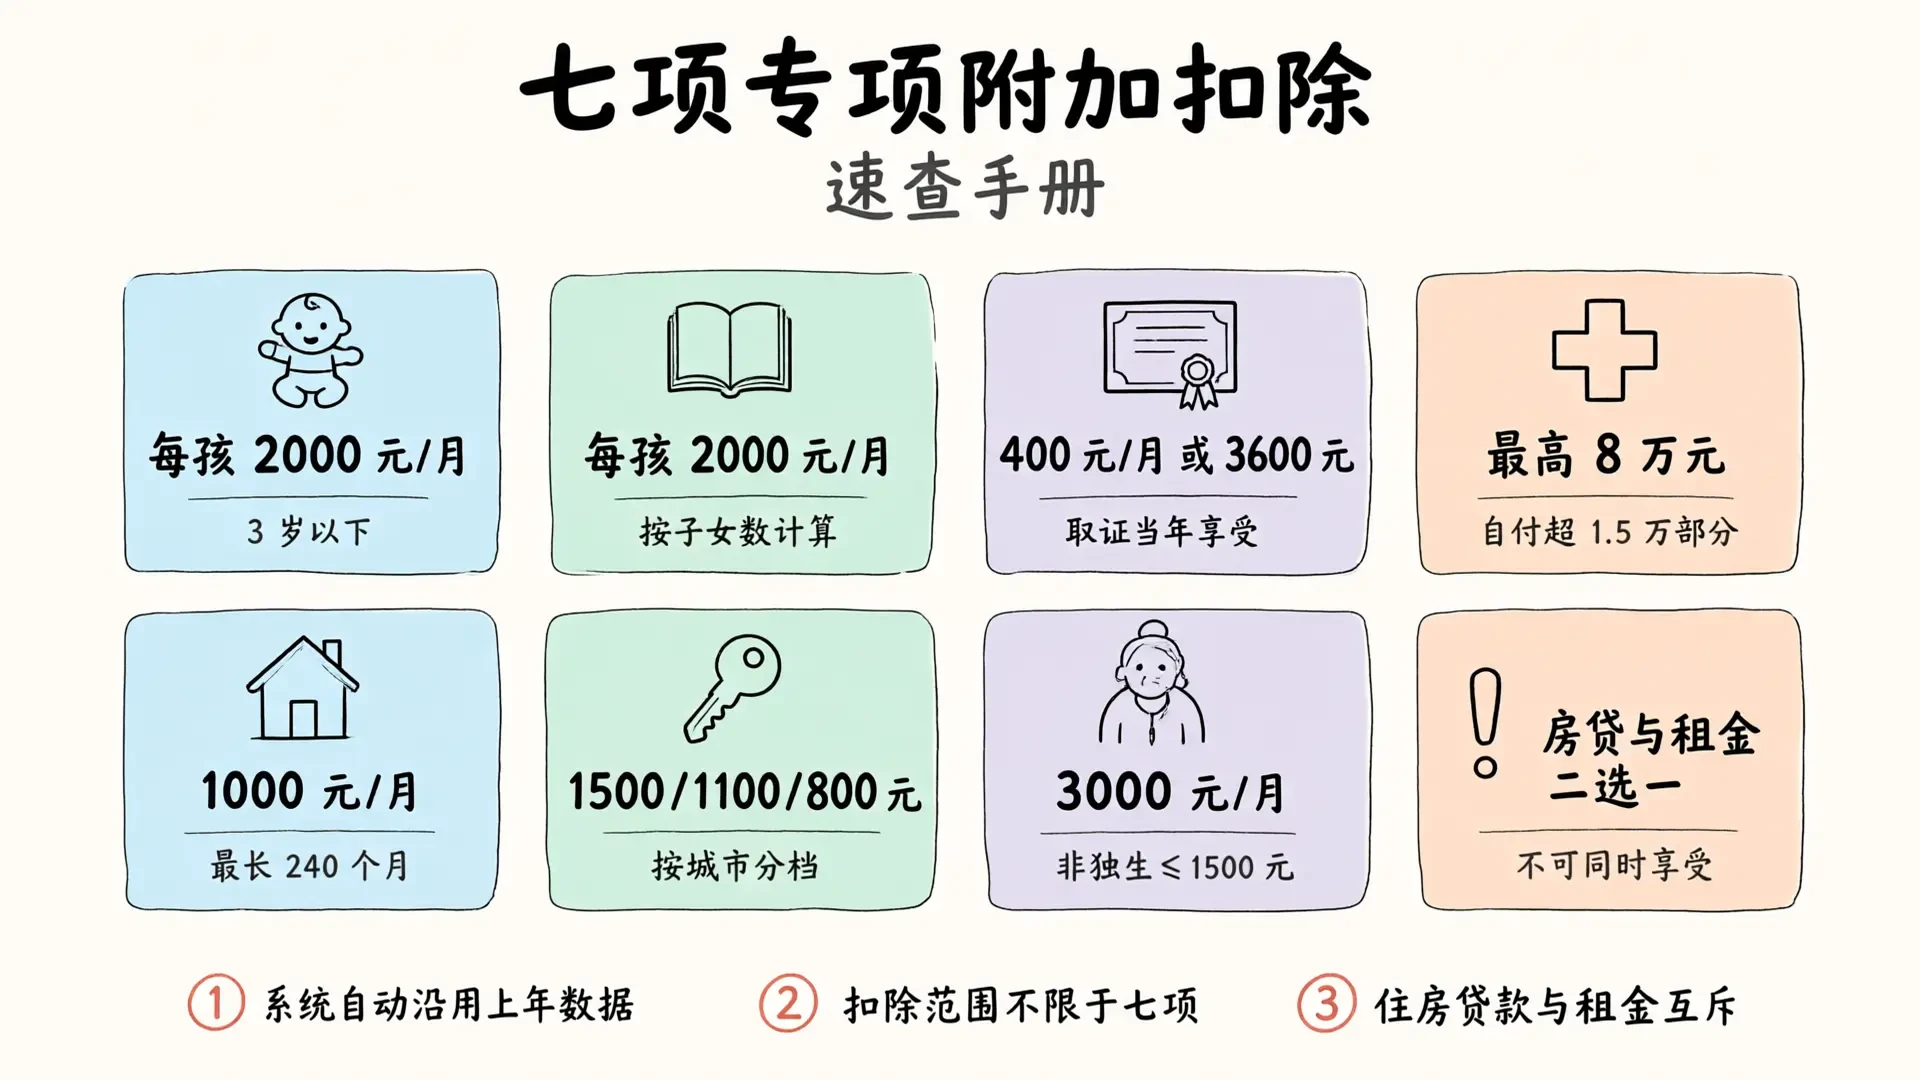
| 扣除项目 | 扣除标准 | 常见遗漏情形 |
|---|---|---|
| 3 岁以下婴幼儿照护 | 每孩每月 2000 元 | 按婴幼儿人数分别计算,非按家庭总额 |
| 子女教育 | 每孩每月 2000 元 | 同上,每个子女独立计算 |
| 继续教育 | 学历教育每月 400 元;职业资格取证当年 3600 元 | 职业资格需属《国家职业资格目录》范围内,且仅在取得证书当年享受 |
| 大病医疗 | 医保目录范围内自付部分超过 1.5 万元的部分,最高扣除 8 万元 | 平时无法预扣,只能在年度汇算时补充申报 |
| 住房贷款利息 | 每月 1000 元,最长 240 个月 | 与住房租金扣除二选一,不可同时享受 |
| 住房租金 | 按城市分档:1500 元/1100 元/800 元每月 | 同上,与住房贷款利息互斥 |
| 赡养老人 | 每月 3000 元;非独生子女每人不超过 1500 元 | 非独生子女需与兄弟姐妹约定分摊方式,且各自扣除金额需一致 |
三个实操要点值得注意: 第一,系统自动沿用。上年度已填报且无变化的专项附加扣除信息,系统会自动延续至本年度。员工需检查是否有新增或变更项,如新生儿、新购房、新取得职业资格等,及时手动补充。 第二,扣除范围不限于七项。符合规定的商业健康保险、个人养老金、符合条件的公益慈善捐赠等,也可在汇算时申报扣除。 第三,住房贷款利息与住房租金不可兼得。父母与子女共同购房的,应由主贷款人享受扣除;主贷款人为子女的由子女扣除,主贷款人为父母的由父母任一方扣除。
五、年终奖计税方式的选择#
年终奖存在两种计税方式:单独计税与合并计入综合所得计税。选择不同,税负差异显著。 一般性建议:年收入 10 万元以下的员工,合并计税通常更有利;年收入 20 万元以上的员工,单独计税往往更优。介于两者之间的,需要通过个人所得税 APP 试算功能分别测算,选择税负较低的方案。 这一选择在单位申报年终奖时完成,属于单位端的操作事项。不同员工的最优选择不同,企业不能采用一刀切方式处理。
六、单位端必须履行的三项义务#
企业在汇算清缴中的核心责任,集中在以下三个方面。
- *如实准确申报全年综合所得数据**。这是员工汇算的数据源头。单位申报的工资薪金、劳务报酬等收入数据,直接决定员工汇算结果。申报数据的真实性、准确性和完整性由单位承担法律责任。数据出错,员工无论如何在 APP 端操作,都无法得到正确结果。
- *核对专项附加扣除信息并提醒员工填报**。重点关注两类人群:新入职员工,往往尚未填报任何专项附加扣除信息;当年发生变化的员工,如结婚生育、购房、取得职业资格证书、父母年满 60 周岁等。单位应在年初或员工入职时主动提醒,避免因漏报导致员工多预缴税款。
- *办理年终奖计税方式的选择与申报**。根据员工收入水平与税负情况,协助选择最优计税方式。这需要在申报前与员工沟通确认,而非事后补救。
责任边界需要明确:年度汇算是纳税人的法定义务。员工逾期未申报的,税务机关依法加收滞纳金,并在个人所得税纳税记录中标注,这部分责任由员工自行承担。但单位作为扣缴义务人,若在数据申报环节出现错误,或未按规定履行扣缴义务,需承担相应法律责任。员工不办是员工的责任,单位报错是单位的责任,两者不能混淆。
七、必须提示员工的两类风险#
- *退税诈骗风险**。务必通过个人所得税 APP、自然人电子税务局等官方渠道办理汇算。不要轻信网络上的退税攻略或所谓的专人代办服务,不要向他人提供个税 APP 账号、密码、银行卡信息。个人信息被冒用可能导致账户资金损失,或被用于虚假申报引发税务风险。
- *境外所得申报义务**。根据个人所得税法,居民个人需就境内和境外全部所得缴纳个人所得税。有境外所得的员工,需在 6 月 30 日前完成境内外全部所得的申报。税务机关对境外所得申报数据实施比对分析,监管力度持续加强。
八、常见操作问题解答#
- *申报时误修改收入扣除信息如何恢复**:在申报界面右上方选择重置申报,系统会恢复至初始状态。
- *退税审核通过后发现申报错误如何处理**:已提交国库的申报不能作废,但可以在原申报基础上办理更正申报。
- *退税审核不通过的常见原因**:身份信息不正确、银行卡信息错误、扣除凭证不符合规定等。按系统提示核对修正后重新提交即可。
- *为何有人退税有人补税**:平时按月预扣预缴与年度按年汇算之间存在时间性差异,属于正常征管规则。部分扣除项目如大病医疗,只有年度终了后才能确定全年金额,只能在汇算时补充享受。
九、责任分工与协作框架#
个税年度汇算清缴的有效完成,依赖单位与员工的明确分工。 单位负责数据准确性:全年综合所得如实申报、专项附加扣除信息核对到位、年终奖计税方式选择合理。这是汇算清缴的数据基础,也是单位的法定义务。 员工负责申报操作:在 3 月至 6 月期间,通过官方渠道完成年度汇算申报,确认收入数据、扣除信息与退税补税金额。 两边各尽其责,汇算清缴就是一项常规性工作。单位数据环节出现问题,员工端的操作无法弥补;员工逾期未申报,单位无法替代履行。清晰的责任划分,是汇算清缴顺利完成的前提。
- 依据国家税务总局及北京市税务局公开的年度汇算清缴政策辅导材料整理。具体执行以主管税务机关要求及个人所得税 APP 提示为准。*