北京公司注册后,社保和公积金怎么办?2026 年单位参保登记、单位缴户与员工入职五步链路
云翼企服 · 注册指南 | 更新于 2026 年 10 月 21 日 | 阅读约 12 分钟
两套系统,五步链路#
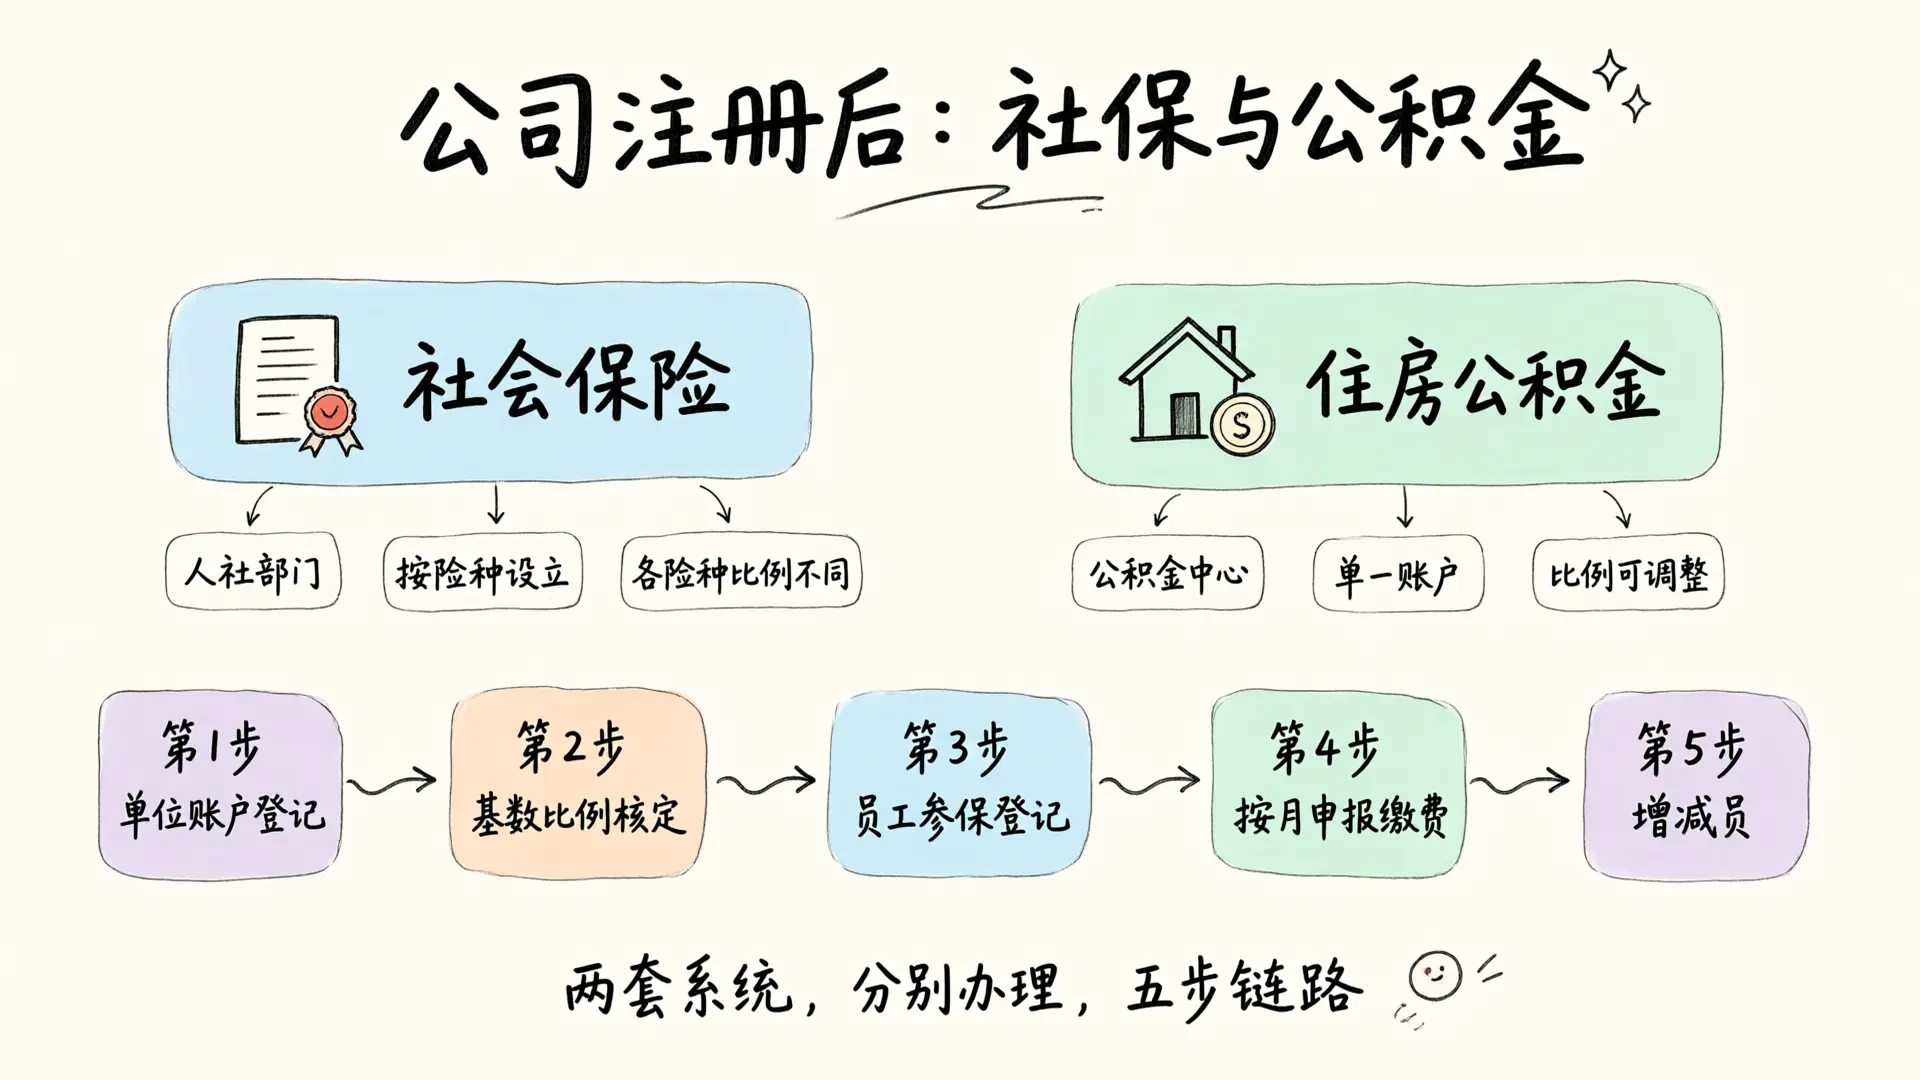
社保与公积金分别办理,不要当成一件事
| 第 1 步 · 单位账户登记 | 为后续员工参保预留账户 |
|---|---|
| 第 2 步 · 基数与比例核定 | 按北京市现行上下限与法定比例执行 |
| 第 3 步 · 员工参保登记 | 自用工之日起办理,需本人配合确认 |
| 第 4 步 · 按月申报缴费 | 单位与个人分担,单位代扣代缴 |
| 第 5 步 · 增减员 | 入职当月增员,离职当月减员 |
- *主线一 · 社会保险**
主管:人力资源社会保障部门 按险种分别设立,养老、医疗、失业、工伤、生育等各险种比例不同。基数上下限与调整周期按北京市人社部门公布的现行口径执行。
- *主线二 · 住房公积金**
主管:住房公积金管理中心 单一账户,有个人账户;缴存比例有区间并可按规定申请调整。另有提取、贷款等特有功能。
- *两个最容易踩的点**
- 单位参保登记应在实际用工之前办完;用工之后再补,可能面临补缴情形与相应责任
- 离职不办减员,单位要继续为其缴费,公积金账户未封存还会影响员工提取与贷款
办理流程与要求以北京市人力资源和社会保障部门、北京市住房公积金管理中心现行口径为准;本文不列举具体基数、比例与数额。
注册这条线走完之后,接下来这件事躲不掉:社保和公积金。很多人以为「公司刚成立、还没招到人,先不管」。这个判断在税务上勉强成立,在社保上不成立——因为一旦实际用工了,义务就开始了。 这篇按北京现行口径把两套系统拆开讲:谁主管、办什么、什么时候办、办漏了会怎样。
一、先分清两条主线#
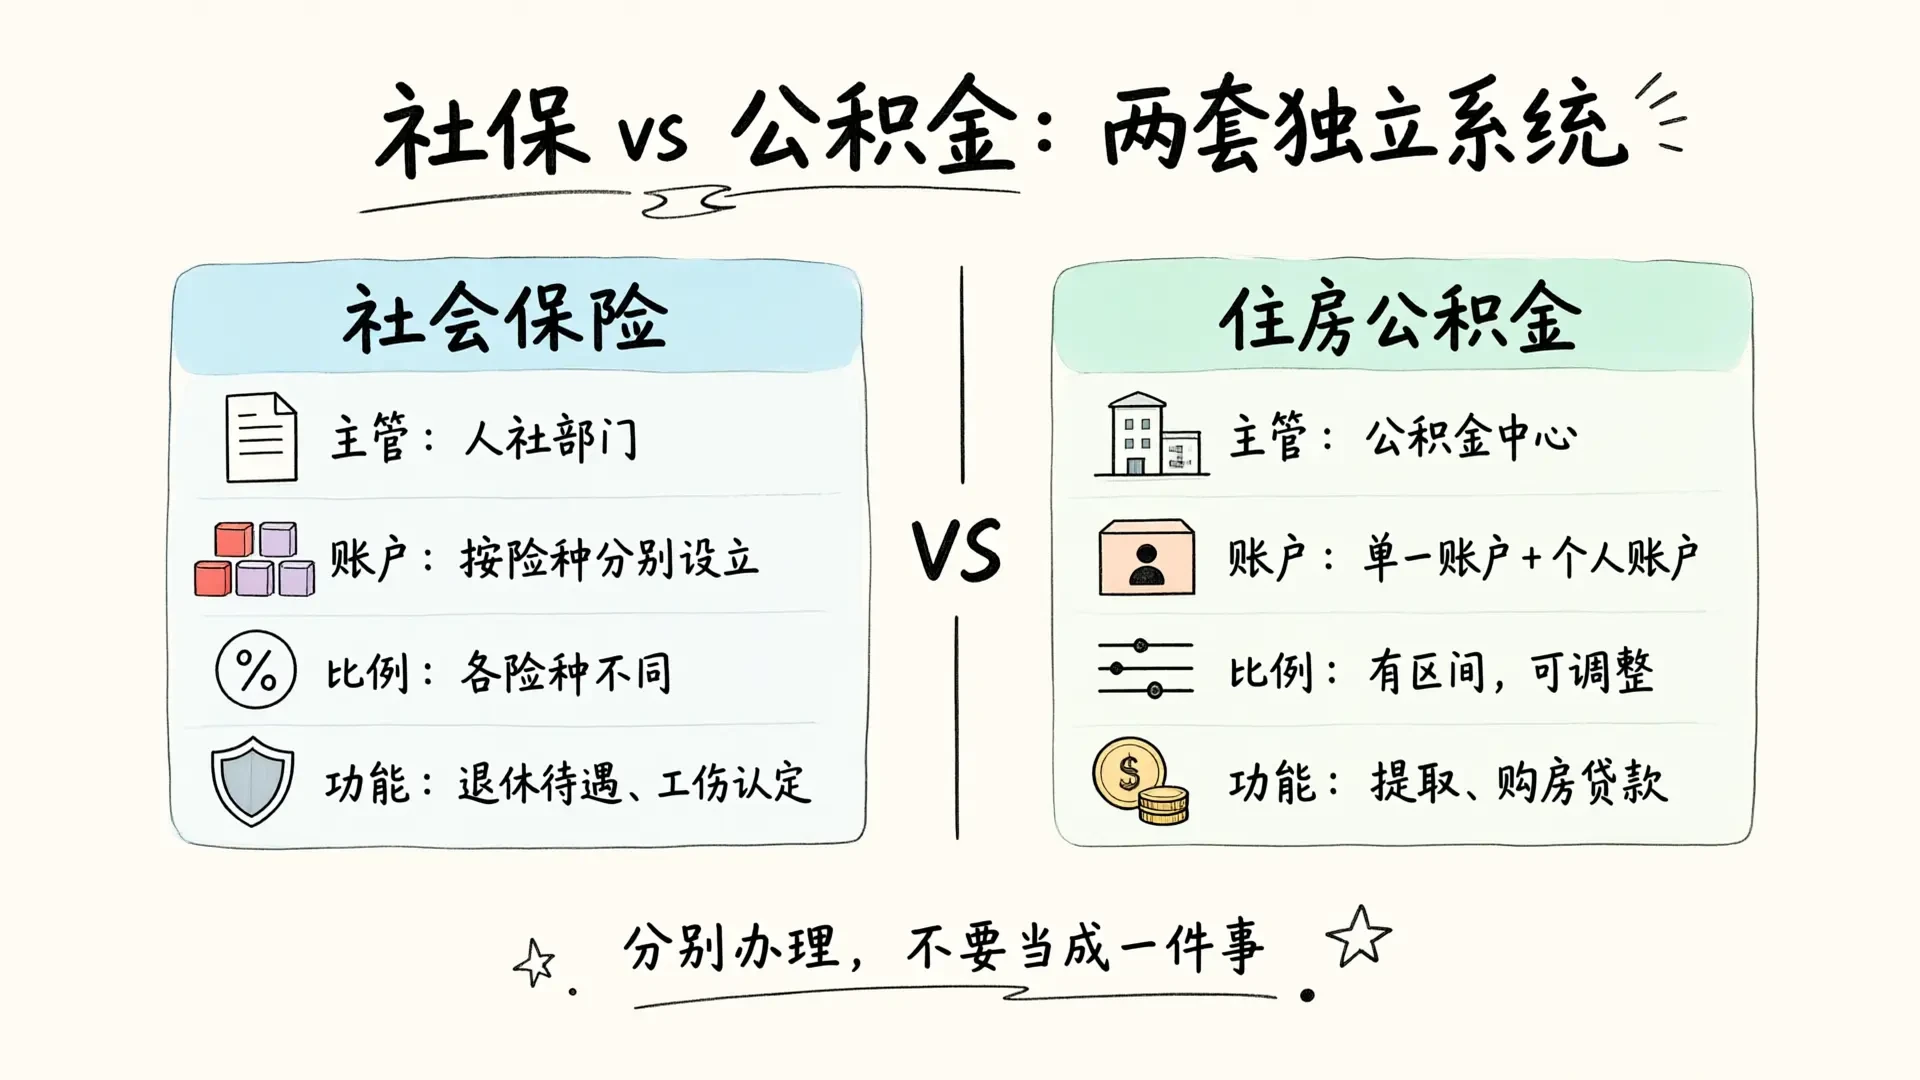
社保和公积金不是一件事,而是两套独立系统。它们的主管机关、账户体系、缴费逻辑、办理平台全都不同,需要分别办理。
| 维度 | 社会保险 | 住房公积金 |
|---|---|---|
| 主管机关 | 人力资源社会保障部门 | 住房公积金管理中心 |
| 账户体系 | 按险种分别设立,各险种比例不同 | 单一账户,有个人账户 |
| 基数与上下限 | 按北京市现行上下限与调整周期执行 | 有独立的上、下限口径 |
| 缴存比例 | 各险种比例不同,个人与单位分担 | 有比例区间,并可按规定申请调整 |
| 特有功能 | 退休待遇、工伤认定等 | 提取、购房贷款等 |
| 无实际员工时 | 单位账户登记与人员参保是两件事 | 同样分单位缴户与职工缴存 |
最常见的一类误解:以为「有公积金就不用交社保」,或者「人力资源公司代缴社保就等于依法参保」。这两件事都需要单独确认,别想当然。
二、五步链路#
第 1 步:单位账户登记#
公司设立后需要办理单位层面的社保账户登记,为后续员工参保预留账户。这件事建议在实际用工之前完成,理由在第三节说。
第 2 步:基数与比例核定#
单位账户开好后,涉及缴费基数与缴费比例的确定。基数上下限按北京市现行规定执行,比例按法定口径执行,两套系统各自核定。 本文不列举具体基数、上下限、比例与数额——这些数据按北京市人社部门与住房公积金管理中心的年度公布口径执行,且会调整。需要具体数值时,直接查当年的官方公布口径,不要用往年的数套用。
第 3 步:员工参保登记#
这是关键的一步。用人单位应当自用工之日起为职工办理社会保险登记。注意两个用词: 「用工之日」不是「发工资之日」也不是「签合同之日」。实际用工开始那天起,义务就开始了。 参保登记通常需要员工本人配合完成身份信息确认与相关手续,所以要提前和员工沟通好时间。
第 4 步:按月申报缴费#
参保登记解决「这个人是不是本单位职工」,缴费申报解决「这个月该缴多少」。两条线要分别按期办。单位与个人部分一般由单位代扣代缴,个人承担部分从工资中扣除。
第 5 步:增减员#
入职当月增员,离职当月减员。这件事两套系统分别操作,不要只做一套。
三、最关键的一条:要在用工之前办完#
很多公司的实际顺序是这样的:先招人、干活、发工资,社保的事想着以后再办。等到有人投诉或者被查询时,才发现要补。 补起来有几层麻烦:
- 期间的保费要一笔笔补,涉及月份多时工作量不小。
- 单位无法主张「已经付过工资了」。工资和社保是两个不同性质的款项,不存在以工资替代社保的做法。
- 跨月补缴要走完整经办流程,涉及经办人员、档案、核定等环节。
- 影响后续事项:个别查询场景(如投标、部分资质申请、员工办理相关业务)会涉及社保缴纳记录的完整性。
稳妥做法很简单:在招人之前把单位账户登记办完,员工入职当月就能参保、就能申报,不用补。这个动作通常不需要额外成本,只是要提前几天。
四、离职环节最容易出事#
入职的坑是「晚办」,离职的坑是「忘办」。 员工离职后如果单位不办减员:
- 社保:单位继续为其缴费,费用由单位承担;
- 公积金:账户未封存,会影响员工后续提取与贷款申请;
- 交接风险:如果人事经办人已经离职、没交代清楚,容易出现空档甚至漏办。
建议把两件事写进人事交接清单:离职当月是否缴社保(涉及是否有当月出勤)、减员在哪个系统哪个模块办。
五、无实际员工的公司怎么处理#
需要区分两个层面:
| 事项 | 触发条件 | 无员工时 |
|---|---|---|
| 单位账户登记 | 公司设立后 | 建议办理,为后续参保预留账户 |
| 职工参保登记 | 自用工之日起 | 无用工则无此项 |
| 按月缴费申报 | 有参保人员后 | 无参保人员时按主管机关口径处理 |
对零员工公司是否必须办理单位账户登记、以及无人员时的申报方式,建议按北京市人力资源和社会保障部门与住房公积金管理中心的现行口径确认,不要凭经验判断。
六、写在最后#
社保和公积金这件事,真正的难点不在操作,在两个判断:
- 「有没有用工」——决定要不要办、什么时候办。这个判断比什么都重要,因为它决定了义务的起点。
- 「什么时候办」——早办成本几乎为零,晚办成本是补缴加流程。
所以最简单的做法就是:注册完成、招人之前,把两套单位账户先办掉。这两件事加起来的成本,远低于事后补缴的麻烦。